
පෞද්ගලික අංශයේ ණය වර්ධනය, උද්ධමන ඉලක්කය සහ බැංකු පද්ධතියේ ස්ථාවරත්වය පිළිබඳව මහ බැංකු නිලධාරීහු රජයේ මුදල් පිළිබඳ කාරක සභාවට කරුණු දක්වා තිබෙනවා.
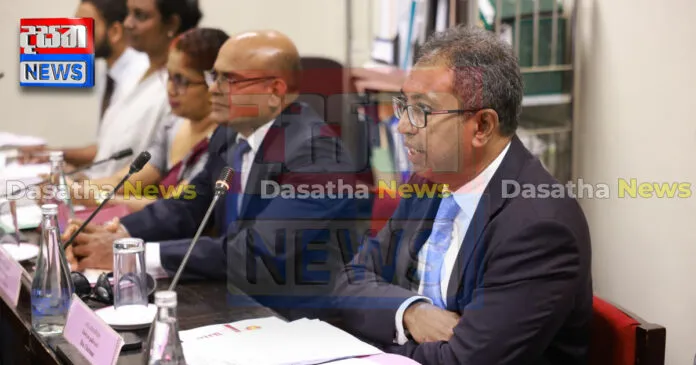
ශ්රී ලංකා මහ බැංකුවේ කාර්යභාරය, උද්ධමන ඉලක්කකරණය, පෞද්ගලික අංශයේ ණය වර්ධනය, ආර්ථික වර්ධන විභවය සහ මූල්ය පද්ධතියේ ස්ථාවරත්වය පිළිබඳව රජයේ මුදල් පිළිබඳ කාරක සභාව (COPF) පසුගියදා පාර්ලිමේන්තුවේදී පාර්ලිමේන්තු මන්ත්රී ආචාර්ය හර්ෂ ද සිල්වාගේ සභාපතිත්වයෙන් රැස් වූ අවස්ථාවේදී පුළුල් ලෙස සාකච්ඡා කෙරුණා.
මෙම කාරක සභා රැස්වීමට නියෝජ්ය අමාත්ය චතුරංග අබේසිංහ සහ පාර්ලිමේන්තු මන්ත්රීවරුන් වන රවී කරුණානායක, හර්ෂණ රාජකරුණා, අජිත් අගලකඩ, නිමල් පලිහේන, විජේසිරි බස්නායක, සුනිල් රාජපක්ෂ සහ තිළිණ සමරකෝන් යන මහත්වරුන් සහභාගී වූ අතර, ශ්රී ලංකා මහ බැංකු අධිපති ආචාර්ය පී. නන්දලාල් වීරසිංහ ඇතුළු මහ බැංකු නිලධාරීහු පිරිසක් ද එක්ව සිටියා.
ශ්රී ලංකා මහ බැංකු පනතේ 80(2)(අ) වගන්තියේ විධිවිධාන අනුව, මහ බැංකුවේ කාර්යභාරයන් පිළිබඳව කරුණු දැක්වීම සඳහා මහ බැංකු අධිපතිවරයා, පාලක මණ්ඩලයේ සහ මුදල් ප්රතිපත්ති මණ්ඩලයේ සාමාජිකයන් සහ නියෝජ්ය අධිපතිවරුන් සෑම මාස හතරකට වරක් පාර්ලිමේන්තුව හෝ එහි කමිටුවක් හමුවේ හෝ පෙනී සිටිය යුතුයි.
එමෙන්ම, 26(5) වගන්තිය ප්රකාරව, අඛන්ඩව කාර්තු දෙකක් නියමිත උද්ධමන ඉලක්ක සපුරාලීමට මහ බැංකුව අපොහොසත් වුවහොත්, එ පිළිබඳව වාර්තාවක් පාර්ලිමේන්තුවට ඉදිරිපත් කළ යුතු වෙනවා.
මෙහිදී, කොළඹ පාරිභෝගික මිල දර්ශකය පදනම් කර ගත් ප්රධාන උද්ධමන ඉලක්කය 5%ක් ලෙස පවත්වාගෙන යාම සහ එම ඉලක්කය ඉදිරි වසර තුන සඳහා ද පවත්වාගෙන යාමට ගෙන ඇති තීරණය පිළිබඳව මහ බැංකු නිලධාරීහු පැහැදිලි කළා. උද්ධමනය ඉලක්කගත පරාසයේ පහළ සීමාව වන 3%ට වඩා පහළ මට්ටමක පැවති අවස්ථා හේතුවෙන් පාර්ලිමේන්තුවට විශේෂ වාර්තා හතක් ඉදිරිපත් කර ඇති බව ද මෙහිදී අනාවරණය වුණා.
2026 වසරේ මුල් මාස නවය තුළ පෞද්ගලික අංශය වෙත ලබා දී ඇති ණය ප්රමාණය රුපියල් ට්රිලියන 2.1ක් වන අතර, එය 2025 වසරේ අනුරූප කාලසීමාවේ පැවති රුපියල් ට්රිලියන 1.9ක ප්රමාණයට වඩා ඉහළ අගයක් බව ද ප්රකාශ වුණා. ඉන් 74%ක් පමණ බලපත්රලාභී වාණිජ බැංකු මගින් ලබා දී තිබෙනවා.
කෙසේ වෙතත්, කෙටි කාලීන ණය අනුපාතය 42% සිට 47% දක්වා ඉහළ යාමත්, දිගුකාලීන ණය අනුපාතය 35% සිට 29% දක්වා පහළ යාමත් පිළිබඳව කාරක සභාවේ අවධානය යොමු වුණා. බැංකු ණය ප්රාග්ධන සම්පාදනය, නව ආයෝජන සහ නිෂ්පාදන ධාරිතාව ඉහළ නැංවීම සඳහා ප්රමාණවත් ලෙස යොදාගන්නේද යන්න පිළිබඳව ද මෙහිදී සාකච්ඡා කෙරුණා. තවද, උකස් ණය සහ වාහන ණය ඇතුළු ණය වර්ගවල වර්ධනය පිළිබඳව ද කරුණු විමසා බැලුවා.
ශ්රී ලංකාවේ දිගුකාලීන ආර්ථික වර්ධන විභවය සම්බන්ධයෙන් ද මෙහිදී කරුණු ඉදිරිපත් වූ අතර, තිරසාර ආර්ථික වර්ධනයක් ළඟා කර ගැනීම සඳහා මුදල් ප්රතිපත්තියට අමතරව වෙළඳ, කම්කරු හා ඉඩම් ක්ෂේත්රවල ප්රතිසංස්කරණ, මානව ප්රාග්ධන සංවර්ධනය, ඵලදායිතාව ඉහළ නැංවීම සහ සෘජු විදේශ ආයෝජන ආකර්ෂණය කර ගැනීමේ වැදගත්කම අවධාරණය කෙරුණා.
මූල්ය පද්ධතියේ ස්ථාවරත්වය සම්බන්ධයෙන් කරුණු දක්වමින්, බැංකු අංශයේ තුන්වන අදියරේ අක්රීය ණය අනුපාතය 9.7% සිට 8.8% දක්වා පහළ ගොස් ඇති බවත්, බැංකු පද්ධතියේ ප්රාග්ධන හා ද්රවශීලතා මට්ටම් නියාමන අවශ්යතාවලට වඩා ඉහළින් පවතින බවත් පැහැදිලි කෙරුණා.
NDB බැංකුව සම්බන්ධයෙන් සිදු කළ වෝහාරික විගණනය සහ ශ්රී ලංකා ගිණුම්කරණ හා විගණන ප්රමිතීන් අධීක්ෂණ මණ්ඩලයේ වාර්තාව 2026 ඔක්තෝබර් 15 වැනිදා නීතිපතිවරයා වෙත යොමු කර ඇති බවත් අදාළ බැංකුව සම්බන්ධයෙන් ලාභාංශ බෙදා හැරීම, ශාඛා ව්යාප්තිය සහ අධ්යක්ෂ මණ්ඩල දීමනා සීමා කිරීම ඇතුළු නියාමන ක්රියාමාර්ග ගෙන ඇති බව ද ශ්රී ලංකා මහ බැංකු නිලධාරීහු ප්රකාශ කළා.
නීති විරෝධී ලෙස මහජන තැන්පතු ලබා ගන්නා ආයතන සහ කෘත්රිම බුද්ධි තාක්ෂණය භාවිත කරමින් මහ බැංකු අධිපතිවරයා, අග්රාමාත්යවරිය සහ පාර්ලිමේන්තු මන්ත්රීවරුන්ගේ රූප හා හඬ ව්යාජ ලෙස යොදාගනිමින් සිදු කරන මූල්ය වංචා සම්බන්ධයෙන් ද මෙහිදී අවධානය යොමු වුණා. එවැනි වංචා වැළැක්වීම සඳහා විදුලි සංදේශ නියාමන කොමිෂන් සභාව, ශ්රී ලංකා පරිගණක හදිසි ප්රතිචාර සංසදය (CERT), පොලිසිය සහ Meta සමාගම සමඟ සම්බන්ධීකරණයෙන් කටයුතු කරන බව ද මහ බැංකු නිලධාරීහු පෙන්වා දුන්නා.
මීට අමතරව, අතථ්ය වත්කම් සහ ක්රිප්ටෝ මුදල් සම්බන්ධ නියාමන කටයුතු, කොළඹ වරාය නගරය තුළ ක්රියාත්මක බැංකු අධීක්ෂණය සහ රාජ්ය බැංකු ඒකාබද්ධ කිරීම සම්බන්ධයෙන් ද කාරක සභාවේදී කරුණු සාකච්ඡාට බඳුන් වුණා.